冶金專用設備制造企業固定資產分類折舊年限指南
一、固定資產折舊年限的確定原則
冶金專用設備制造企業固定資產折舊年限的確定,需遵循會計準則與稅法規定,結合設備技術壽命、經濟壽命及行業慣例。冶金專用設備通常處于高溫、重載、腐蝕等惡劣工況,折舊年限一般短于通用設備。企業應根據《企業所得稅法實施條例》第六十條規定的 minimum 年限,合理確定各類固定資產的折舊年限。
二、冶金專用設備制造企業固定資產分類及折舊年限參考表
| 固定資產類別 | 具體內容 | 折舊年限(年) | 殘值率(%) | 備注 |
|-------------|---------|--------------|-----------|------|
| 一、房屋及建筑物 | | | | |
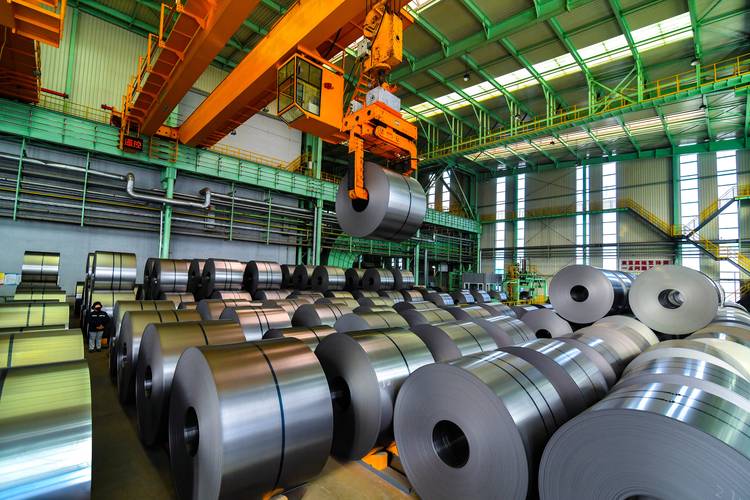
| 1. 生產用房 | 煉鋼、煉鐵、軋鋼等主廠房 | 30-40 | 3-5 | 鋼結構廠房取下限 |
| 2. 受腐蝕生產用房 | 酸洗、電鍍車間 | 20-25 | 3-5 | 需做防腐處理 |
| 3. 非生產用房 | 辦公樓、宿舍 | 35-45 | 3-5 | |
| 二、冶金專用設備 | | | | |
| 1. 冶煉設備 | 高爐、轉爐、電爐、精煉爐 | 15-20 | 3-5 | 高溫環境,實際壽命受限 |
| 2. 連鑄設備 | 連鑄機、結晶器、電磁攪拌 | 12-15 | 3-5 | 關鍵部件更換頻繁 |
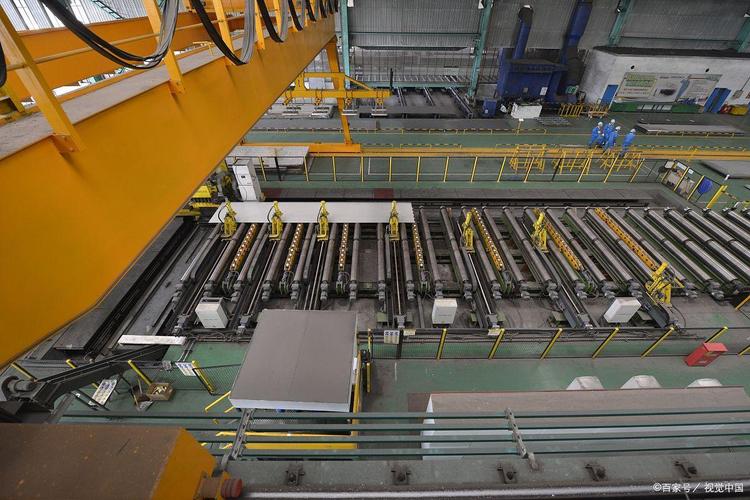
| 3. 軋制設備 | 熱軋機、冷軋機、中厚板軋機 | 15-20 | 3-5 | 主電機可單獨計提 |
| 4. 重載鍛造設備 | 鍛壓機、擠壓機、操作機 | 15-18 | 3-5 | |
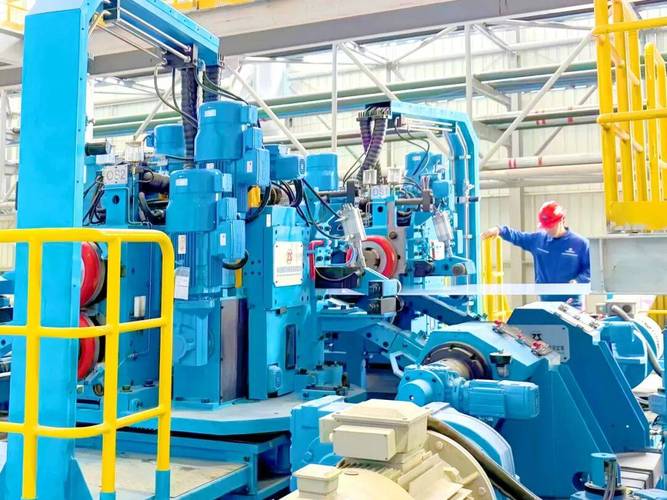
| 5. 金屬制品設備 | 拉絲機、成繩機、焊接管機組 | 12-15 | 3-5 | |
| 三、動力與傳導設備 | | | | |
| 1. 電站及供配電 | 變壓器、配電柜、發電機組 | 10-15 | 3-5 | 高壓設備取下限 |
| 2. 工業管道 | 蒸汽、氧氣、煤氣管道 | 10-14 | 3-5 | 腐蝕性介質縮短年限 |
| 3. 除塵環保設備 | 布袋除塵器、電除塵器 | 10-12 | 3-5 | |
| 四、運輸設備 | | | | |
| 1. 鐵水罐車、鋼包車 | 冶金專用運輸車輛 | 8-10 | 3-5 | |
| 2. 普通貨車、叉車 | | 4-8 | 3-5 | 按行駛里程結合判定 |
| 五、工具及管理設備 | | | | |
| 1. 檢驗檢測設備 | 光譜儀、探傷儀、試驗機 | 8-10 | 3-5 | 電子類取下限 |
| 2. 自動化控制設備 | PLC、DCS、工業機器人 | 6-8 | 0-3 | 技術更新快 |
| 3. 電子計算機 | 服務器、工作站 | 3-5 | 0-3 | |
| 4. 辦公設備 | 空調、傢俬 | 5-8 | 3-5 | |
| 六、其他設備 | | | | |
| 1. 工藝管道及閥門 | 耐高溫高壓閥門 | 8-10 | 3-5 | 按使用頻次調整 |
| 2. 安全消防設備 | | 8-10 | 3-5 | |
三、計提折舊時應關注的特殊事項
- 加速折舊政策適用:冶金專用設備制造企業購置并實際使用《環境保護專用設備企業所得稅優惠目錄》《節能節水專用設備企業所得稅優惠目錄》和《安全生產專用設備企業所得稅優惠目錄》規定的設備,其投資額的10%可從企業當年的應納稅額中抵免。企業可選擇縮短折舊年限或采取加速折舊方法。
- 高溫、高腐蝕環境下的年限調整:對于直接作用于高溫熔體、強腐蝕介質的設備(如爐體、渣處理設備),可根據《企業所得稅法實施條例》第九十八條,申報縮短折舊年限或加速折舊,但最低折舊年限不得低于規定年限的60%。
- 維修改造后的年限處理:設備進行重大技術改造或大修,若延長了使用壽命并符合資本化條件,應調整固定資產原值并重新評估折舊年限。
- 折舊方法選擇:除稅法規定必須采用直線法(又稱年限平均法)的資產外,冶金設備可適量根據經濟利益預期實現方式選用雙倍余額遞減法或年數總和法。一經選定,不得隨意變更。
四、管理與披露建議
- 建議企業建立固定資產臺賬,并按爐、機、線實行單機或機組會計核算。
- 每年年度終了,應對固定資產的使用壽命、預計凈殘值和折舊方法進行復核與披露,如果與原先估計數存在差異,應作出相應調整。
- 試生產、備用或季節性使用的冶金專用設備,不應遺漏計提折舊。
說明:上述年限為行業參考值,當前制造業企業所得稅法規定的最低折舊年限為:房屋、建筑物20年;飛機、火車、輪船、機器、機械和其他生產設備10年;與生產經營活動有關的器具、工具、傢俬等5年;飛機、火車、輪船以外的運輸工具4年;電子設備3年。企業在制定內部會計政策時,可依據該 tax 基準將專用設備的參照年限向上富余合理區間調整,以公允反饋財務信息。
如若轉載,請注明出處:http://m.amghumw.cn/product/19.html
更新時間:2026-10-18 22:59:14